


October 9, 2026
Warum das Wetter diesen Winter über Strom- und Gaspreise entscheidet – und warum die Risiken asymmetrisch sind
ca.
7
Minuten Lesezeit
Warum das Wetter diesen Winter über Strom- und Gaspreise entscheidet – und warum die Risiken asymmetrisch sind
Der Energiemarkt diskutiert LNG-Flüsse, Terminals und Geopolitik. Was in den meisten Szenarien fehlt, ist die Variable, die den Winter tatsächlich kippen kann: das Wetter. Ein Blick auf die Streubreite zwischen kältesten und wärmsten Wintern seit 1980 zeigt, dass die Risikoverteilung für Gas und Strom aktuell alles andere als symmetrisch ist – und warum eine passive Beschaffungsposition in dieser Konstellation besonders teuer werden kann.
Die unterschätzte Variable: 160 TWh Spread zwischen mildem und kaltem Winter
In nahezu allen öffentlichen Marktberichten wird das Wetter als Rahmenbedingung gesetzt – häufig als Mittelwert, selten als Risikoband. Robin Girmes, Gründer von Energy Weather und langjähriger Meteorologe bei RWE Supply & Trading, hat das in unserem Oktober-Webinar klar eingeordnet: Zwischen den kältesten und den wärmsten Wintern seit 1980 liegt in Deutschland ein temperaturbedingter Verbrauchsspread von rund 160 TWh. Das ist mehr Gas, als aktuell in den deutschen Speichern eingelagert ist.
Diese Zahl ist keine theoretische Spielerei. Die kältesten Vergleichswinter – frühe 1980er und Mitte der 1990er – liegen zwar weiter zurück. Aber Winter wie 2010/2011 oder Kälteepisoden vom Typ „Beast from the East“ sind historisch belegt und meteorologisch jederzeit möglich. Entscheidend ist nicht, wie wahrscheinlich der extreme Fall ist, sondern wie empfindlich das heutige Speichersystem gegenüber Abweichungen vom Normalpfad reagiert.
Und genau hier liegt das Problem: Die Startbedingungen in diese Heizperiode sind schlechter als in jedem Jahr seit Kriegsbeginn 2022.
Niedrige Einspeicherraten, niedriger Startpunkt – ein empfindliches System
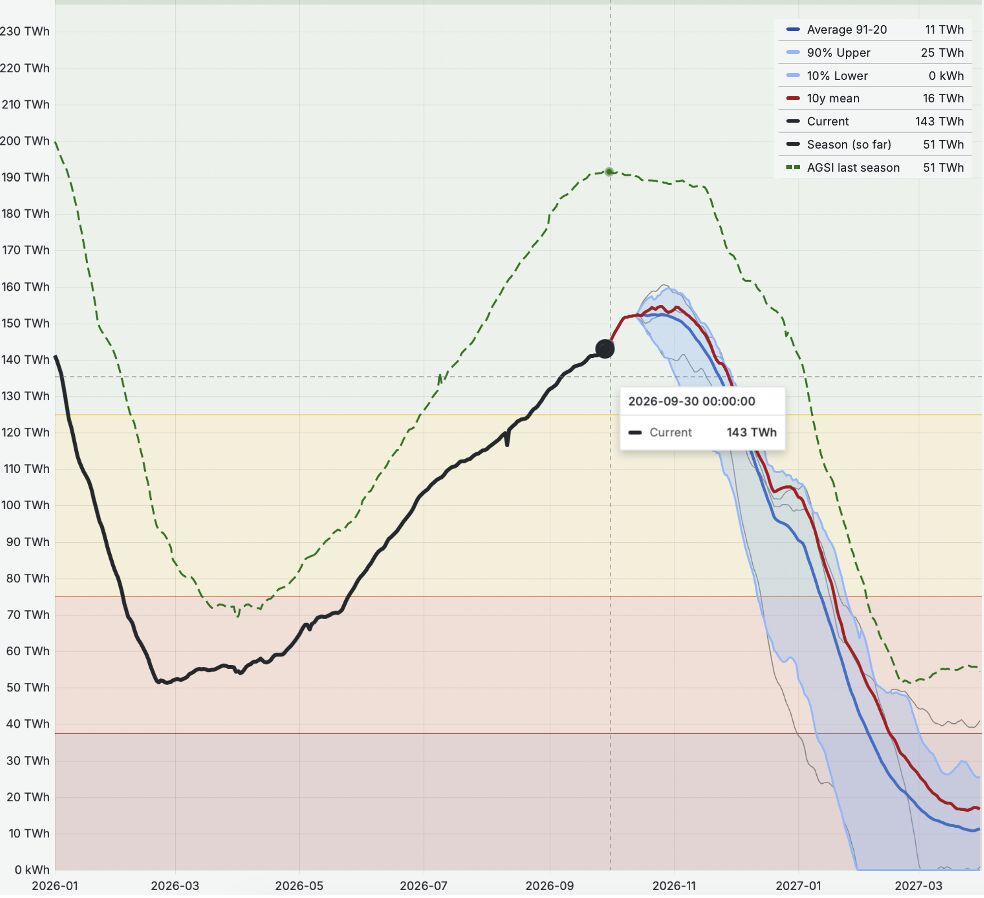
Die deutschen Gasspeicher liegen aktuell bei einem Füllstand, der zwar höher als die diskutierten EU-Mindestwerte ist, aber deutlich unter den Vorjahresständen und noch weiter unter dem Niveau von 2024. Entscheidender als der absolute Wert ist jedoch die Dynamik: Die Einspeicherraten sind historisch niedrig. Statt der in normalen Jahren üblichen rund 0,3 Prozentpunkte pro Werktag liegt die Veränderung aktuell bei etwa 0,07 Prozentpunkten – trotz warmer Witterung und faktisch nicht vorhandener temperaturbedingter Nachfrage.
Das heißt im Klartext: Selbst unter idealen Bedingungen baut das System aktuell kaum Puffer auf. Bei den jetzigen Rahmenannahmen – industrielle Nachfrage auf Vorjahresniveau, LNG-Terminalauslastung in Deutschland bei realistischen 61 bis 62 Prozent, fortgesetzte Exporte Richtung Südosteuropa und Ukraine – ergeben sich für das Ende der Heizperiode folgende Füllstände:
Bei einem sehr milden Winter (Verlauf wie 2023/24): Endstand rund 20 Prozent. Also sogar noch leicht unter dem Ausstiegswert des vergangenen Winters.
Bei einem Winter entlang des zehnjährigen Mittels: Endstand rund 7 bis 8 Prozent. Vor einer Woche waren es rechnerisch noch 8 bis 9 Prozent – die schwachen Einspeicherraten haben den Puffer binnen Tagen weiter reduziert.
Bei einem kalten Winter mit intensiver Kälteepisode (Beast from the East oder vergleichbare Lage im Spätwinter): Die Speicher laufen rechnerisch leer, bevor der Winter vorbei ist.
Zur Einordnung: Der vergangene Winter hat rund 140 TWh aus den Speichern gezogen – ausgehend von einem Startwert von 190 TWh. Die aktuell vorhandene Menge entspricht in Summe ungefähr dem Verbrauch eines einzigen normal verlaufenden Winters. Ein kalter Winter würde mehr verbrauchen, als derzeit eingelagert ist.
Nicht alle Winterverläufe sind gleich – Timing entscheidet mit
Ein zweiter, oft übersehener Punkt: Der Verlauf des Winters ist für die Preisbildung mindestens so wichtig wie seine Durchschnittstemperatur. Die letzten zehn Jahre zeigen, dass sich vor allem der Zeitraum Mitte Dezember bis Anfang Januar systematisch milder entwickelt hat. Der Spätwinter – Februar und März – ist dagegen in der Tendenz sogar leicht kühler geworden.
Das hat zwei Konsequenzen für den aktuellen Winter:
Ein milder Start lullt den Markt ein. Niedrige Spotpreise im Dezember erzeugen die Illusion, man habe das Risiko hinter sich. Tatsächlich entscheidet der Februar/März darüber, ob die Speicher noch Reserve haben.
Eine „Beast from the East“-Lage im Spätwinter trifft das System dann, wenn die Puffer am dünnsten sind. Hohe Windgeschwindigkeiten verstärken den Effekt zusätzlich – weil Wind und Temperatur stark korreliert sind, bedeutet wenig Wind in diesen Perioden häufig gleichzeitig mehr Kälte und weniger erneuerbare Stromerzeugung.
Für den Strommarkt verschärft sich damit ein zweites Problem: In genau den Stunden, in denen Gas als teuerste Erzeugungsart die Preise über die Merit Order setzt, ist der Wind oft schwach. Jede Stunde mit solider Windeinspeisung verdrängt Gas aus der Preisbildung. Fehlt der Wind, schlägt der Gaspreis fast 1:1 auf den Strompreis durch.
H3: Vom Preis- zum Verfügbarkeitsrisiko
Die Übersetzung von Gas in Strom funktioniert allerdings nur, solange Gas physisch verfügbar ist. Das klingt selbstverständlich, ist es aber nicht mehr. Spanien hat Anfang Oktober rund 1,7 GW industrieller Last abgeschaltet, weil Gaskraftwerke auf einem Rekordtief verfügbar waren. Das ist kein Preissignal mehr, sondern ein physisches Signal – und es zeigt, wo die Reise hingehen kann, wenn die Puffer dünn werden.
Ähnliches gilt für die Export-Dynamik Richtung Südosteuropa. Die Ukraine hält aufgrund russischer Angriffe auf die eigene Gasinfrastruktur geringere Speichervolumina und zieht entsprechend über den Winter aus dem westeuropäischen System. Diese Exportströme sind politisch gewollt und werden sich kurzfristig nicht reduzieren lassen. Sie belasten die deutsche Speicherbilanz zusätzlich.
Entscheidend für die Beschaffungsseite: Eine Kältewelle entsteht nicht lokal. Sie trifft typischerweise mehrere Länder gleichzeitig – d. h., in genau den Momenten, in denen Deutschland am meisten Importhilfe aus Frankreich, den Niederlanden oder Italien bräuchte, haben diese Länder dasselbe Problem. Die Vorstellung, man könne in jedem Fall importieren, hält der Praxis nicht stand.
H3: Die zentrale Botschaft – die Risikoverteilung ist asymmetrisch
Was folgt aus all dem für die Energiebeschaffung von Industrieunternehmen? Die wichtigste Erkenntnis ist nicht, dass der Winter mit Sicherheit kalt wird. Niemand kann das heute seriös prognostizieren – Oktober ist meteorologisch zu früh, um die Zirkulationsmuster für die Kernwinterzeit belastbar zu beurteilen. Historische Korrelationen etwa mit El-Niño-Ereignissen sind für Südeuropa und Nordamerika relevant, für Mitteleuropa dagegen nahezu null.
Entscheidend ist die Asymmetrie der Konsequenzen:
Tritt die Basiserwartung ein (milder bis normaler Winter, geordnete LNG-Flüsse), verliert man durch kontrolliertes Abwarten relativ wenig. Die Front-Preise – Gas bei rund 32 EUR/MWh im Spitzenbereich oberhalb der fundamentalen Range, Strom-Baseload für den Winter zwischen 160 und 175 EUR/MWh – würden sich eher zurückentwickeln. Bei einem Entspannungsszenario sind beim Gas Niveaus von 25 bis 28 EUR/MWh denkbar, beim deutschen Baseload Rückgänge in Richtung 150 bis 160 EUR/MWh.
Tritt dagegen das kalte Szenario ein – oder auch nur eine Phase mit intensiver Spätwinter-Kälte – verliert eine offene Position überproportional viel. Beim Gas sind Spikes deutlich über die aktuellen Niveaus hinaus realistisch, beim Strom-Baseload Werte von 190 EUR/MWh und mehr. Hinzu kommt das Risiko, dass sich der Effekt in das Kalenderjahr 2027 fortsetzt: Startet die Einspeichersaison 2027 von einem noch niedrigeren Niveau, zieht auch der Terminmarkt für 2027 und darüber hinaus nach. Die 2027er Jahreskontrakte beim Gas handeln aktuell schon bei 43 bis 45 EUR/MWh – mit Tendenz Richtung 50 bis 55 EUR/MWh. Im August lagen sie noch knapp über 40 EUR/MWh.
Diese Carryover-Dynamik ist der eigentliche Grund, warum der Markt aktuell nicht nur den Winter 2025/26 bepreist, sondern das Problem auch in die Folgejahre fortschreibt.
Was das für die Beschaffungsstrategie heißt
Eine asymmetrische Risikoverteilung lässt sich nicht mit einer symmetrischen Beschaffungsstrategie absichern. Konkret bedeutet das: Einmalentscheidungen – „jetzt alles eindecken“ oder „komplett abwarten“ – sind in dieser Marktphase besonders riskant. Beide Varianten setzen implizit auf ein bestimmtes Szenario und ignorieren, dass die Verlustfunktion in beide Richtungen unterschiedlich steil ist.
Was in der aktuellen Lage trägt, ist ein strukturierter Ansatz mit drei Elementen:
Erstens eine klare Mengenplanung, die den Portfolioaufbau über die Zeit staffelt und Mindest-Eindeckungen zu definierten Zeitpunkten sicherstellt. Damit wird vermieden, dass eine einzelne Markteinschätzung die gesamte Position bestimmt.
Zweitens ein definierter Hedge-Kanal, also eine Abweichungsbreite um den geplanten Eindeckungspfad, innerhalb derer bewusst auf Marktbewegungen reagiert werden kann. Wer diesen Kanal zu eng zieht, hebelt die Chance aus, bei einem Entspannungsschritt Opportunitäten mitzunehmen. Wer ihn zu weit öffnet, verliert die Risikobegrenzung.
Drittens klar definierte Trigger, die beschreiben, bei welchen Marktbewegungen innerhalb des Kanals tatsächlich gehandelt wird – unterstützt durch technische Indikatoren und algorithmische Signale, die konsistent über die Zeit angewendet werden. Das ersetzt die Diskussion „Ist jetzt der richtige Moment?“ durch eine systematische Entscheidungslogik.
Für Unternehmen mit relevanter Residuallast nach PPA- oder Eigenerzeugungs-Absicherung kommt ein viertes Element hinzu: die regelmäßige Mark-to-Market-Bewertung der verbleibenden offenen Positionen, inklusive der Hedging-Wirkung einzelner PPA-Instrumente. Diesen Ansatz haben wir in unserem Beitrag zu BESS im Industrieeinsatz und zu systemischem Denken in der Energiewende näher ausgeführt – beide zeigen, warum einzelne Instrumente nur im Zusammenspiel ihre Absicherungswirkung entfalten.
Fazit
Der aktuelle Markt bepreist nicht nur das Hier und Jetzt, sondern den Übergang in einen Winter mit historisch niedrigen Puffern und schwachen Einspeicherraten. Die Spannbreite zwischen einem milden und einem kalten Verlauf übersteigt die physische Reserve des Systems. Für die Strom- und Gasbeschaffung bedeutet das: Die Verlustfunktion einer offenen Position ist nach oben deutlich steiler als nach unten – und ein milder Dezember ist keine Entwarnung für Februar und März.
Wer in dieser Konstellation gut durch den Winter kommt, hat die Risikoasymmetrie in der eigenen Beschaffungsstrategie abgebildet: durch gestaffelten Portfolioaufbau, einen klar definierten Hedge-Kanal und systematische Trigger statt punktueller Einmalentscheidungen. Wenn Sie Ihr aktuelles Portfolio vor diesem Hintergrund einordnen möchten, unterstützen wir Sie bei onu.energy mit einer individuellen Auswertung Ihrer Beschaffungssituation und zeigen die Sensitivitäten entlang verschiedener Winter- und Marktszenarien transparent auf.
